CDH会計事務所
米国公認会計士
武藤 登
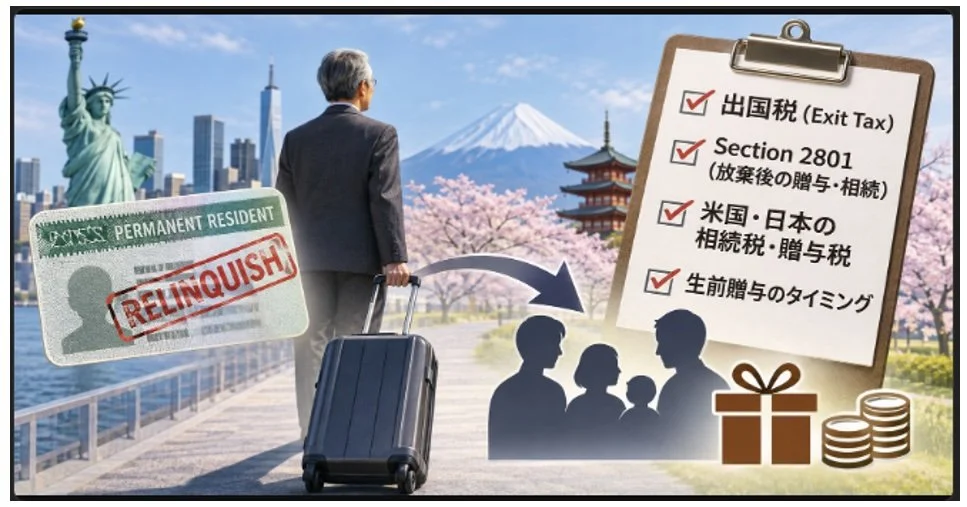
<日本帰国で税金はどう変わる?>
米国に長年住み、グリーンカード(永住権)を取得した日本人の方の中には、定年退職や家族の事情などから、日本への本帰国を検討されている方も多いのではないでしょうか。
帰国に際しては、住居の売却、銀行口座の整理、年金の受給など、さまざまな準備が必要になります。
しかし、意外と見落とされがちなのが、米国と日本の遺産税・贈与税の問題です。
「日本に帰れば米国の遺産税は関係なくなるのか?」
「日本に住む子供に財産を贈与したら、どちらの国で税金がかかるのか?」
「永住権を放棄する前に財産を子供に移しておいた方がよいのか?」
今回は、このような疑問について、米国の税制を中心に解説します。
1. 永住権を放棄しても米国の遺産税から解放されるとは限らない
まず理解しておきたいのは、米国の所得税と遺産税・贈与税では、居住者の判定基準が異なるということです。米国の所得税では、原則としてグリーンカード保持者は米国税務上の居住者として扱われ、全世界所得が課税対象になります。
一方、米国の遺産税(Estate Tax)と贈与税(Gift Tax)では、Domicile(ドミサイル)と呼ばれる生活の本拠地が重要な判断基準となります。
例えば、米国永住権を放棄せずに日本に帰国したとしても、米国に生活の本拠地が残っていないと判断されれば、米国の遺産税法上の非居住者とみなされる可能性があります。
また、日本に生活の本拠地を移し、米国の遺産税上の非居住者となった場合でも、米国内に所在する一定の財産については、米国遺産税の課税対象となります。代表的なものとして、米国不動産や米国法人の株式などが挙げられます。
つまり、永住権の放棄と米国遺産税の課税関係は、必ずしも一致しません。
2. 日本帰国後は遺産税の非課税枠が大きく変わる可能性がある
米国の遺産税には比較的大きな基礎控除額が設けられています。
2026年の米国連邦遺産税・贈与税の基本的な生涯非課税枠は、1人当たり1,500万ドルです。
したがって、米国市民または米国遺産税上の居住者の場合、過去の課税贈与などを考慮したうえで、この控除枠を利用できる可能性があります。
しかし、日本に帰国し、米国の遺産税上の非居住者かつ非米国市民となった場合には、状況が大きく変わります。この場合、米国内所在財産について、一般的な申告基準額はわずか6万ドルです。
例えば、日本に帰国した方が、米国に50万ドル相当の不動産を所有したまま亡くなった場合、米国遺産税の申告が必要となる可能性があります。
ただし、6万ドルは一律の非課税限度額という意味ではなく、日米遺産税条約による特例や税額控除などを検討する必要があります。日本帰国後に米国の財産を保有し続ける場合、帰国前とは異なる遺産税対策が必要になることがあります。
3. 日本に住む子供への贈与にも注意が必要
米国の贈与税は、原則として財産を受け取る人ではなく、財産を贈与する人に課されます。
米国の贈与税上の居住者が、日本に住む子供へ現金や株式などを贈与した場合、原則として米国贈与税の対象となります。
ただし、2026年には、受贈者1人当たり年間19,000ドルの贈与税年間非課税枠が設けられています。また、年間非課税枠を超える贈与であっても、生涯非課税枠を利用できる場合には、直ちに贈与税の納税義務が発生するとは限りません。
一方、日本側では、贈与を受ける子供の住所や国籍、贈与者の居住状況などによって、日本の贈与税が課される可能性があります。例えば、米国で贈与税が発生しなくても、日本では贈与税が発生するケースがあります。
したがって、米国の非課税枠のみを基準に贈与を判断することは危険です。
4. 永住権放棄前の贈与が有利になる場合もある
永住権を長期間保有している方は、米国の出国税(Exit Tax)にも注意が必要です。
米国税法上、過去15課税年度のうち少なくとも8課税年度にわたり永住者であった方は、原則としてLong-Term Resident(長期永住者)に該当します。
このような方が永住権を放棄する際、一定の条件を満たせば、Covered Expatriate(出国税の対象者)となります。
代表的な判定基準には、次のようなものがあります。
放棄時点の純資産が200万ドル以上
過去5年間の平均年間連邦所得税額が所定の基準額を超える
過去5年間の連邦税務申告義務を適切に履行したことをForm 8854で証明できない
Covered Expatriateに該当すると、一定の資産について、永住権放棄日の前日に時価で売却したものとみなす課税などが適用される可能性があります。そこで検討されるのが、永住権放棄前の生前贈与です。
例えば、純資産が250万ドルある方が、永住権放棄前に子供へ一定の財産を贈与することで、放棄時点の純資産を200万ドル未満にできる場合があります。
しかし、これだけで必ず出国税を回避できるわけではありません。贈与税の申告、日本側の課税、他のCovered Expatriate判定基準、資産評価なども検討する必要があります。
また、贈与後も実質的な支配や利益を保持している場合には、別の税務問題が生じる可能性があります。
5. 見落としやすいIRC Section 2801――永住権放棄後の贈与・相続
特に注意したいのが、米国内国歳入法(IRC)Section 2801です。Covered Expatriateとなった方が、永住権放棄後に米国市民または一定の米国居住者に財産を贈与したり、死亡時に財産を遺したりすると、受け取った側に特別な税金が発生する可能性があります。
通常の米国贈与税は贈与者が負担しますが、Section 2801では原則として受贈者・相続人側が税金を負担する点が大きな違いです。税率は、その時点の米国連邦遺産税の最高税率が適用され、現行制度では40%です。年間非課税額や一定の例外、外国で支払った贈与税・遺産税に対する調整もあります。
例えば、日本に帰国して永住権を放棄した父親がCovered Expatriateとなり、その後、米国市民である子供に多額の財産を贈与した場合、子供側にSection 2801の課税が生じる可能性があります。この税金は、原則としてForm 708で申告します。
なお、2025年1月1日以降に受領した対象贈与・遺贈については、最終規則に基づく制度が適用されます。出国税は永住権放棄時だけの問題ではなく、放棄後の家族への財産承継にも影響を及ぼす可能性があります。
Section 2801は、Covered Expatriateとなった方からの一定の贈与・遺贈に適用される制度であり、永住権放棄前の贈与に遡って適用されるものではありません。
6. 日米両国で遺産税が発生する可能性
日本に帰国した後、日本の相続税の課税対象となる方が、米国に不動産や金融資産を保有したまま亡くなった場合、日米両国の税金を検討する必要があります。
日本の相続税では、被相続人と相続人の住所、国籍、過去の居住歴などによって、国内財産だけでなく国外財産も課税対象となる場合があります。
一方、米国でも、米国内に所在する財産に対して遺産税が課される可能性があります。
こうした二重課税を調整するため、日本と米国の間には遺産税・贈与税に関する租税条約が締結されています。また、一定の条件のもとで外国税額控除を利用できる場合もあります。
ただし、すべての二重課税が自動的に解消されるわけではありません。
財産の種類、所在地、被相続人と相続人の居住状況などによって取り扱いが異なるため、個別の検討が必要です。
7. 永住権を放棄する前に確認したいこと
日本への本帰国を予定している方は、少なくとも次の事項を事前に確認することをお勧めします。
米国の遺産税・贈与税上の居住者に該当するか
米国と日本にどのような財産を保有しているか
Covered Expatriateに該当する可能性があるか
子供や配偶者への生前贈与が有利か
永住権放棄後の相続・贈与にSection 2801が適用される可能性があるか
日米遺産税条約や外国税額控除を利用できるか
特に、不動産、株式、IRA、401(k)、生命保険、トラストなどを保有している場合には、それぞれ異なる税務上の取り扱いがあるため注意が必要です。
<永住権の放棄は相続対策を見直す重要なタイミング>
米国永住権の放棄は、単にグリーンカードを返却する手続きではありません。米国と日本の税務上の居住者判定が変わり、将来の遺産税・贈与税、さらには子供や配偶者への財産承継にも大きな影響を及ぼす可能性があります。
特に、長年米国で生活し、不動産や退職年金、投資資産などを蓄積してきた方にとっては、帰国前の税務計画が重要です。
大切なのは、永住権を放棄してから相続対策を考えるのではなく、放棄する前に日米双方の税務を総合的に検討することです。ご自身だけでなく、大切なご家族に思わぬ税負担を残さないためにも、帰国前に日米クロスボーダー税務に詳しい専門家にご相談されることをお勧めします。
免責事項:本記事は2026年11月時点の一般的な米国税制に基づく情報提供を目的としており、個別の税務・法律上の助言ではありません。実際の税務上の取り扱いは、国籍、居住状況、資産の種類、贈与・相続の時期、適用される租税条約などによって異なります。
以上
CDHでは米国在住の個人の税務申告作成のサービスを行う傍ら、これらの人たちのさまざまな問題点、疑問点を解決、説明すべく日々努力しております。またこれらの人たちが抱える問題は日米の税法をはじめ、移民法、生命保険、リタイアメントのルールなど複雑、多岐にわたります。この記事は複雑な税法や、複雑な規制をできるだけ簡単にポイントだけを理解してもらう目的でお伝えしています。したがって例外もたくさんあります。また、お読みになる時点ではすでにルールが変更されているリスクもあります。最新のルールは、下記よりお問合せください。また実際にアクションを取る場合は、必ず税務・法務などの専門家と相談をしてください。
弊社は全てのご質問やご相談をRoadmap Sessionでお顔を拝見しながらお答えさせていただいております。初回無料のRoadmap Session(25分)も受け付けております。
こちらからお申込みください;https://outlook.office365.com/owa/calendar/Bookings@cdhcpa.com/bookings/
CDHの税務サービスについては;https://www.cdhcpa.com/ja/service-types/tax/
最新ニュース満載のMonthly CDH Newsletterを受け取られたい方は「購読」からご登録;https://www.cdhcpa.com/ja/news-insights/
それ以外のご質問は、crossborder@cdhcpa.com までご連絡ください。
