グリーンカードの放棄年度にForm 8854の提出を忘れてしまった!!
CDH会計事務所
米国公認会計士
武藤 登
Form 8854を提出しなかった場合、Covered Expatriateに該当するのか
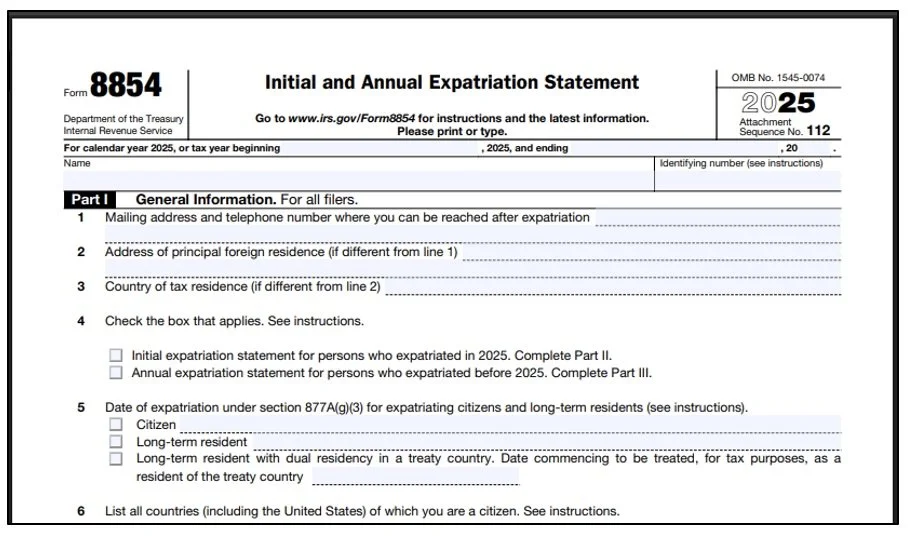
米国永住権(グリーンカード)を8年以上保有していた個人が永住権を放棄または失効させる場合、その個人は一般に「長期居住者(long-term resident)」に該当し、米国税法上の国外転出者(expatriate)として、Form 8854の提出が必要となります。
では、Form 8854を提出せず、結果として10,000ドルのペナルティを受けた場合、その個人はCovered Expatriate(対象国外転出者)となるのでしょうか。
Covered Expatriateの判定
IRC §877Aおよび§877では、次のいずれかに該当する個人は、Covered Expatriateとして扱われます。
国外転出前5年間の平均年間所得税額が、一定の基準額を超えている
(例えば、2025年の基準額は206,000ドル)国外転出日時点の純資産額が200万ドル以上である
国外転出前5年間の米国連邦税務上の義務をすべて遵守したことを、Form 8854上で適切に証明していない
したがって、所得税額および純資産額がそれぞれの基準を下回っている場合でも、必要なForm 8854を提出せず、過去5年間の税務コンプライアンスを証明できなければ、Covered Expatriateに該当する可能性があります。
特に、国外転出した年に提出すべき「初回のForm 8854」を提出しなかった場合には、必要な証明を行っていないことになりますので、認定上の問題が生じます。
10,000ドルのペナルティとの関係
Form 8854を提出しなかった場合、または必要情報を提供しなかった場合には、通常、10,000ドルの情報申告ペナルティが課されます。ただし、合理的な理由があり、故意の無視(willful neglect)ではなかった場合には、ペナルティが免除される可能性があります。
重要なのは、10,000ドルのペナルティとCovered Expatriateの判定が別個の問題だという点です。
Form 8854を提出しないことにより、税務義務を遵守した旨の証明ができず、Covered Expatriateの判定に影響する
10,000ドルのペナルティは、Form 8854の提出義務違反に対する別個の制裁である
したがって、ペナルティが課されたこと自体がCovered Expatriateの地位を発生させるわけではない
また、過去の税額、利息、その他のペナルティが未納である場合には、それらの支払義務も別途残ります。
初回Form 8854とその後の年次Form 8854の違い
Form 8854には、国外転出した年に提出する初回申告と、一定の継続的な義務に関連して提出する年次申告があります。
初回Form 8854を提出しなかった場合には、国外転出時点におけるCovered Expatriateの判定に直接影響します。一方、初回Form 8854を適切に提出した後、繰延報酬、繰延べられたMark-to-Market税、または非Grantor Trust持分などに関連する後年のForm 8854を提出しなかった場合、通常は10,000ドルの情報申告ペナルティの問題となります。
このような後年の提出漏れだけで、国外転出時点に遡ってCovered Expatriateとなるわけではありません。
結論
長期居住者が国外転出した年に提出すべき初回Form 8854を提出しなかった場合、所得税額および純資産額が基準以下であっても、過去5年間の税務義務を適切に証明できないため、Covered Expatriateに該当する可能性があります。
10,000ドルのペナルティは、その地位を発生させる原因そのものではなく、Form 8854の提出義務違反に対する別個のペナルティです。したがって、初回申告の未提出と、後年の年次申告の未提出は、Covered Expatriateの判定上、明確に区別する必要があります。
対処法:FAQ 24の利用可能性
未提出が単なる誤認、無知、またはその他の合理的理由によるもので、次の条件を満たす場合には、IRSのFAQ 24に基づく遅延提出を検討できます。
過去5年間の所得税、情報申告、その他の連邦税務義務を実質的に遵守していること
平均年間net income taxの適用基準額を超えていないこと
国外転出日時点の純資産が2,000,000ドル未満であること
Form 8854の提出遅延について、事実関係を説明する合理的理由の陳述書を添付すること
Form 8854の上部に「FAQ 24」と記載すること
この手続を利用した場合、通常、IRSから承認通知が発行されるわけではありません。したがって、FAQ 24は自動的に結果を保証する制度ではなく、事実関係と提出内容を慎重に説明する必要があります。
過去の申告書に誤りがある場合は、FAQ 25に関連して、Form 8854の遅延提出に加え、必要な修正申告書の提出も検討する必要があると考えられます。単にForm 8854だけを提出し、過去の未報告所得や情報申告漏れを残したままでは、5年間のコンプライアンス証明を適切に行うことができない可能性があります。
なお、一般の「Relief Procedures for Certain Former Citizens」は、主として2010年3月18日後に米国市民権を放棄した者を対象とする制度であり、長期居住者がその制度をそのまま利用できるわけではありません。長期居住者の場合は、事実関係に応じてFAQ 24の取扱いを検討する必要があります。
実務上の注意点
Form 8854を提出すべき年の版を使用し、国外転出年の初回申告か、その後の年次申告かを区別する。
過去5年間の所得税申告、贈与税申告、情報申告、支払税額、利息、ペナルティを確認する。
Form 8854のバランスシートでは、米国資産だけでなく全世界の資産および負債を確認できる。
FAQ 24を利用する場合は、単に「知らなかった」と記載するのではなく、なぜ未提出となったのか、いつ認識したのか、どのように是正したのかを具体的に説明する。
事実と異なる証明や故意の虚偽記載は避ける。虚偽申告は、民事上のペナルティだけでなく、刑事上の問題に発展する可能性があります
最後に
基準額を満たさない長期居住者でも、初回Form 8854を提出しなければ、認証テストを満たさないことによりCovered Expatriateと扱われ、Mark-to-Market課税、繰延報酬・信託等への特別ルール、将来の贈与・遺贈に関するIRC §2801の問題、および10,000ドルのペナルティが生じるリスクがあります。
もっとも、5年間の税務コンプライアンスが整っており、所得税・純資産基準を満たさず、未提出に合理的理由がある場合には、FAQ 24による遅延提出が有力な是正手段となり得ます。重要なのは、10,000ドルのペナルティを単に支払うことではなく、Form 8854の未提出による認証テストの問題を、適切な事実説明とともに是正することです。
<Cited sources>
Sec.877A
https://www.law.cornell.edu/uscode/text/26/877A
Sec.877
https://www.law.cornell.edu/uscode/text/26/877
Instruction Form 8854
2025 Instructions for Form 8854
FAQ 24
以上
記事の無断転載を禁じます。
本記事に関する注意事項(DISCLAIMER)
本記事の情報を、権利者の許可なく複製、転用等することは法律で禁止されています。本記事は、法律上または専門的なアドバイスの提供を意図したものではなく、一般的情報の提供を目的とするものです。本記事の掲載情報の正確性、鮮度等については万全を期しておりますが、利用者が本情報を用いて行う一切の行為、生じる結果や損失に関してCDH, P.C.及び筆者は何ら責任を負うものではありません。法律や政府の方針は頻繁に変更されるため、実際の税務処理に当たっては、必ず専門家の意見を求めてください。
——————————————————
CDHでは米国在住の個人の税務申告作成のサービスを行う傍ら、これらの人たちのさまざまな問題点、疑問点を解決、説明すべく日々努力しております。またこれらの人たちが抱える問題は日米の税法をはじめ、移民法、生命保険、リタイアメントのルールなど複雑、多岐にわたります。この記事は複雑な税法や、複雑な規制をできるだけ簡単にポイントだけを理解してもらう目的でお伝えしています。したがって例外もたくさんあります。また、お読みになる時点ではすでにルールが変更されているリスクもあります。最新のルールは、下記よりお問合せください。また実際にアクションを取る場合は、必ず税務・法務などの専門家と相談をしてください。
弊社は全てのご質問やご相談をRoadmap Sessionでお顔を拝見しながらお答えさせていただいております。初回無料のRoadmap Session(25分)も受け付けております。
こちらからお申込みください;https://outlook.office365.com/owa/calendar/Bookings@cdhcpa.com/bookings/
CDHの税務サービスについては;https://www.cdhcpa.com/ja/service-types/tax/
最新ニュース満載のMonthly CDH Newsletterを受け取られたい方は「購読」からご登録;https://www.cdhcpa.com/ja/news-insights/
それ以外のご質問は、crossborder@cdhcpa.com までご連絡ください。
