子どもがいると米国の税金はいくら変わるのか
CDH会計事務所
税務部門パートナー
レック 公子
Child Tax Creditだけではない 親が知っておきたい重要ルール
米国では、子どもがいる家庭に複数の税額控除があります。ただし、年齢、同居期間、扶養状況、所得、納税者番号によって利用できる制度は異なります。日本から赴任したご家庭では、SSNの取得時期や子ども名義の日本口座にも注意が必要です。本稿では、2025年分の連邦個人所得税申告を前提に、重要ポイントを整理します。
最初に扶養家族の要件を確認
税額控除を検討する前に、子どもが税務上の扶養家族に該当するかを確認します。Qualifying Childとなるには、一般に、一定の親族関係、年齢、年間の半分を超える同居、子ども自身が生活費の半分を超えて負担していないことなどが必要です。進学、病気などによる一時的な別居は、一定の場合には同居期間に含まれます。両親が別居している場合などには、誰が子どもを申告できるかを決める優先ルールがあります。
Qualifying ChildとQualifying RelativeのDecision Tree
以下は2026年分の基本的な判定手順です。すべての扶養家族について、納税者本人が他人の扶養家族でないこと、対象者が原則として米国市民・米国居住者等であること、対象者が他の誰かと夫婦合算申告をしていないことの共通要件です。必ず確認してください。 その上で、扶養家族対象者に対し、下記の質問にYes/Noで回答してみてください。
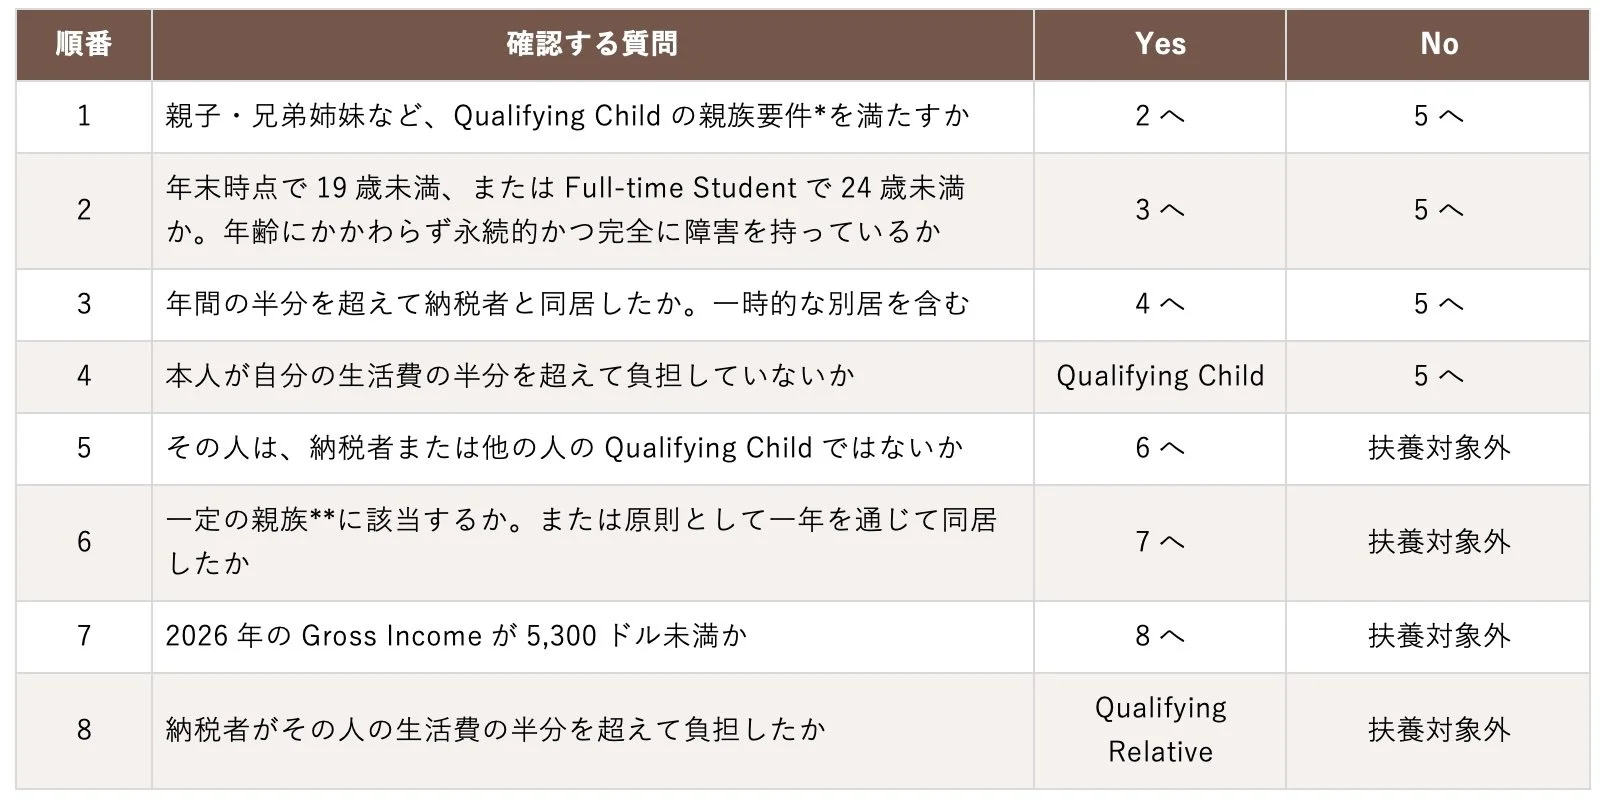
*Qualifying Childの親族条件: child, stepchild, eligible foster child, brother, sister, half-brother, half-sister, stepbrother, stepsister もしくは a descendent of any of them。
**Qualifying Relativesの一定の親族条件:child, stepchild, eligible foster child, a descendent of any of them, brother, sister, niece, nephew, parent, parent’s sibling, grandfather, grandmother, half-brother/-sister; step-brother/-sister/-father/-mother; or any of the following in-laws—son, daughter, father, mother, brother, sister or Any other person who lived with the taxpayer all year as a member of the taxpayer’s household.
注意:Qualifying Childの年齢要件とChild Tax Creditの年齢要件は同じではありません。たとえば18歳の子どもはQualifying Childとなり得ますが、年末時点で17歳未満というChild Tax Credit (CTC)の要件を満たさないため、通常はOther Dependent Credit (ODC)を検討します。
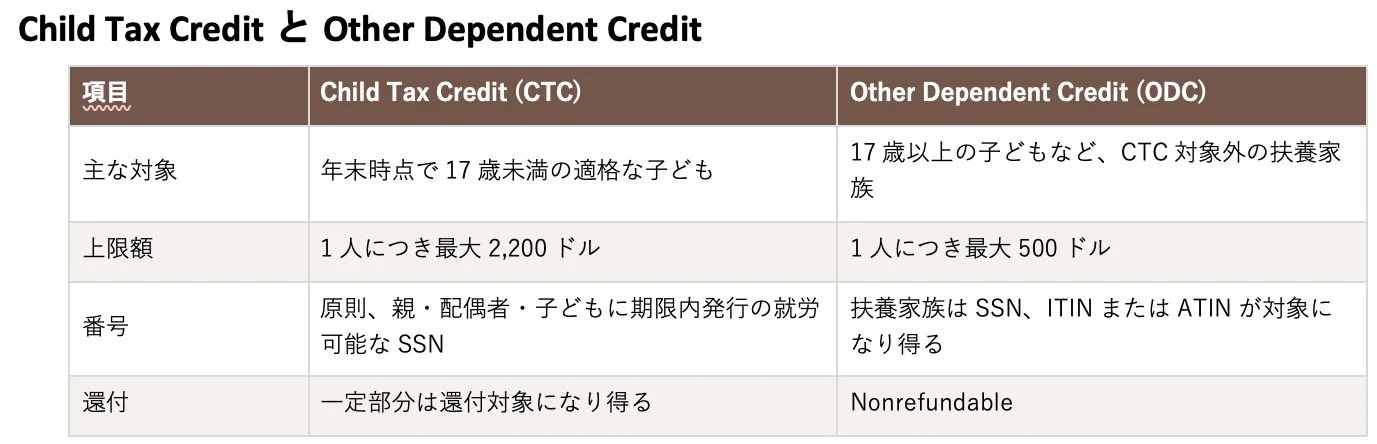
2026年分のChild Tax Credit(CTC)は、適格な子ども1人につき最大2,200ドルです。夫婦合算申告では所得が400,000ドル、その他の申告区分では200,000ドルを超えると段階的に減少します。税額が少ない場合、一定の要件の下で最大1,700ドルまでがAdditional Child Tax Creditとして還付対象になる可能性があります。17歳以上でも扶養要件を満たせば、最大500ドルのOther Dependent Credit(ODC)を利用できる場合があります。
日本人家庭が見落としやすい四つのポイント
1) 納税者番号 CTCではSSN要件が重要です。2026年分は、原則として納税者本人、夫婦合算申告をする場合、納税者か配偶者の両人かどちらか、対象となる子どもに、申告期限までに発行された就労可能なSSNが必要です。子どもがITINのみの場合でも、他の要件を満たせばODCの対象となる可能性があります。
2) 保育費 親が働くために保育園、デイケア、デイキャンプなどへ支払った費用は、Child and Dependent Care Creditの対象になる可能性があります。勤務先のDependent Care FSAと同じ費用を重複して使うことはできませんので注意して下さい。
3) 子どもの投資口座 子ども名義の口座で生じた利息、配当、譲渡益は原則として子どもの所得です。一定額(2026年は$2,700)を超える投資等から得る所得にはKiddie Taxが適用され、親の税率が適用となりえます。また、親から子どもの口座への資金移動は贈与となり、年間19,000ドル(2026年)を超える場合などには贈与税申告書(Form 709)の検討が必要です。
4) 日本の金融口座 米国税務上の居住者である子どもが日本の口座を保有し、すべての米国外金融口座の合計残高が年間のいずれかの時点で10,000ドルを超える場合、子ども自身にFBARの提出義務が生じる可能性があります。未成年でも免除されず、自分で提出できない場合は親または保護者が代わって提出します。
529 Planを日本の大学費用に使う場合の注意
529 Planからの引出しを非課税にするには、原則としてQualified Education Expensesに使用する必要があります。大学費用については、進学先が米国教育省の学生援助プログラムへ参加できるEligible Educational Institutionであることが重要です。海外の大学でも対象となることはありますが、日本の大学が自動的に対象となるわけではありません。
進学先の大学に確認してから529 Planから学費を支払うようにしましょう。対象外の学校への支払いに使用すると、引出額のうち運用益部分が所得税の対象となり、原則として10%の追加税が課される可能性があります。
年末までに確認したいこと
子どもの年齢、同居期間、学生区分、生活費の負担者
家族全員のSSN、ITINまたはATINと発行時期
保育費、Dependent Care FSA、保育事業者の情報
子ども名義の国内外の口座、投資所得、年間最高残高
子どもへの年間送金額と送金目的
529 Planを使う予定の大学がEligible Educational Institutionに該当するか
まとめ
子どもに関する税務では、『扶養家族に該当するか』『どの税額控除を使えるか』『子ども自身の所得や海外口座に申告義務がないか』を分けて確認することが重要です。CDHでは、日本から米国へ赴任された方やクロスボーダーのご家庭について、個別の状況に応じたご相談を承っています。判断に迷う点があれば、年末前に専門家へご相談ください。
本記事に関する注意事項(DISCLAIMER)
本記事の情報を、権利者の許可なく複製、転用等することは法律で禁止されています。本記事は、法律上または専門的なアドバイスの提供を意図したものではなく、一般的情報の提供を目的とするものです。本記事の掲載情報の正確性、鮮度等については万全を期しておりますが、利用者が本情報を用いて行う一切の行為、生じる結果や損失に関してCDH PLLC及び筆者は何ら責任を負うものではありません。法律や政府の方針は頻繁に変更されるため、実際の税務処理に当たっては、必ず専門家の意見を求めてください。
CDH CPA, PLLCは米国在住の日本人個人・ 法人のお客様向けに、 税務・ 監査(アシュランス) ・ 会計・ ビジネスコンサルティ ング・ IT・ 給与関連サービスを提供しています。 アメリカでの確定申告、 法人税、 会計処理、 監査対応などについてご相談がございましたら、 いつでもお問い合わせく ださい。
——————————————————
CDHサービスについて: サービスのご案内
最新ニュース満載のCDH Newsletterは「配信登録」から購読: CDH最新ニュース
会計・税務 情報を毎週発信:CDH Japan YouTube チャンネル
その他のご質問はレック 公子またはcdhoutreach@cdhcpa.com までご連絡ください。
