不正が起こりやすい背景にある3つの要素とは
CDH会計事務所
クライアントサクセスパートナー
中尾 倫子
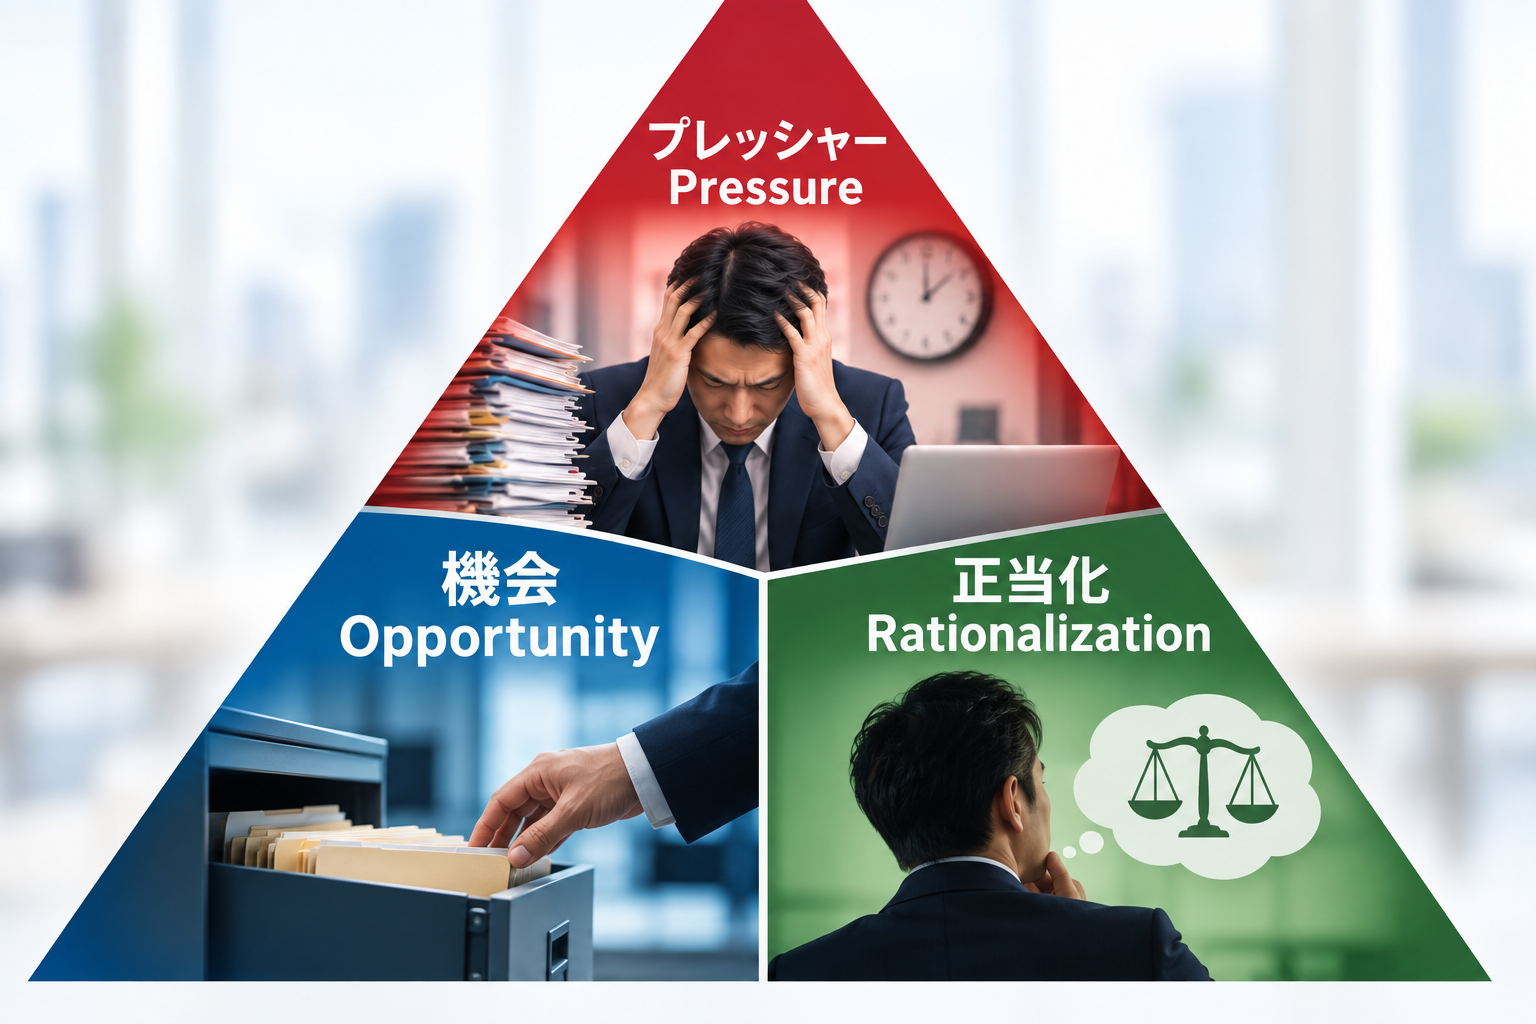
社内で不正や不祥事が起きるとき、内部統制上、「プレッシャー」「機会」「正当化」という3つの要素が関係しているとされています。これは「不正のトライアングル」と呼ばれる考え方で、不正が起こる背景を理解し、社内の管理体制を見直す際の参考になります。
大きな話題となったプルデンシャル生命の金銭不祥事(社員や元社員らが顧客に 架空の投資話などを持ちかけ、会社を通さずに多額の資金を集め、私的に着服・流用していた問題)は、会社に大きな損失をもたらしました。この事件は、まさに組織の管理体制の問題を浮き彫りにしました。なぜこのような事態が起きてしまうのか、その要因を3つの視点から整理すると以下のようになります。
1. プレッシャー:高い目標や業績への重圧、および報酬構造の課題
1つ目の要素は、「プレッシャー」です。高い売上目標、業績への強い期待、成果に大きく連動する報酬制度、収入の不安定さなどが重なると、従業員が大きな心理的負担を感じることがあります。もちろん、目標設定や成果に応じた評価制度そのものが問題というわけではなく、適切に設計された評価制度は、従業員の成長や会社の発展に役立ちます。しかし一方で、目標達成への重圧が大きくなりすぎたり、短期的な成果だけに意識が向きすぎたりすると、コンプライアンスや社内ルールよりも成果を優先する判断につながる可能性があります。
会社としては、売上や業績だけではなく、コンプライアンスの遵守や顧客対応の質なども評価の対象とすることで、過度な成果至上主義を防ぐことにつながります。
2. 機会:チェックの甘さと業務の属人化
2つ目の要素は、「機会」です。ここでいう機会とは、不正を行おうと思えば行えてしまう環境や、その行為を第三者が容易に把握できない状態を指します。
プルデンシャル生命の事例では、顧客対応や資金のやり取りが特定の担当者に依存し、組織として第三者がその内容を十分に確認できない状況があったと報じられています。このような状況は、保険業界に限った話ではありません。特に少人数で運営する企業や海外子会社では、一人の担当者が営業、顧客対応、請求、入金管理など複数の業務を担うことも珍しくありません。
業務が特定の担当者に集中すること自体が問題なのではなく、その業務内容を第三者が確認できる仕組みが十分に機能しているかどうかが重要です。例えば、重要な取引について別の担当者や上司がレビューする、高額な支払いには追加承認を求める、定期的に証憑や取引記録を確認するといった仕組みは、不正や誤りの発見につながります。
3. 正当化:自分の行為を合理化する心理
3つ目の要素は、「正当化」です。これは、本来は適切ではない行為であっても、自分の中で理由をつけて納得してしまう心理を指します。
例えば、上記1のような収入の不安定さや高いプレッシャーに追い詰められた状況下で、「一時的な借用だから問題ない」「後で返せばよい」「今回だけなら大丈夫だろう」と、自身の逸脱行為を合理化してしまうことがあります。
不正を行う人の多くは、最初から重大な不正をしようと考えているわけではありません。しかし、プレッシャーを抱え、さらに不正を行える環境が存在すると、自らの行為を正当化し、結果として不適切な行動へとつながってしまうことがあります。
最後に
不正のトライアングルは、不正が一部の特別な人によって引き起こされるものではなく、組織の環境によって生じる可能性があることを示しています。
プレッシャー、機会、正当化の3つが重なったとき、不正のリスクは高まります。
プルデンシャル生命の事例は、こうしたリスクが決して他人事ではないことを改めて示しました。自社の組織や現場に、この3つの要素が存在していないか、一度立ち止まって見つめ直してみてはいかがでしょうか。
本記事に関する注意事項(DISCLAIMER)
本記事の情報を、権利者の許可なく複製、転用等することは法律で禁止されています。本記事は、法律上または専門的なアドバイスの提供を意図したものではなく、一般的情報の提供を目的とするものです。利用者が本情報を用いて行う一切の行為、生じる結果や損失に関してCDH CPA, PLLC.及び筆者は何ら責任を負うものではありません。具体的な対応については、必ず専門家へのご相談をお願いいたします。
CDH CPA, PLLCは米国在住の個人・ 法人のお客様向けに、 税務・ 監査(アシュランス) ・ 会計・ ビジネスコンサルティ ング・ IT・ 給与関連サービスを提供しています。 アメリカでの確定申告、 法人税、 会計処理、 監査対応などについてご相談がございましたら、 いつでもお問い合わせく ださい。
——————————————————
CDHサービスについて: サービスのご案内
最新ニュース満載のCDH Newsletter「配信登録」から購読: CDH最新ニュース
会計・税務 情報を毎週発信:CDH Japan YouTube チャンネル
その他のご質問は中尾倫子または cdhoutreach@cdhcpa.com までご連絡ください。
