日本のプロ野球選手がMLBに移籍したら?
CDH会計事務所
米国公認会計士
武藤 登
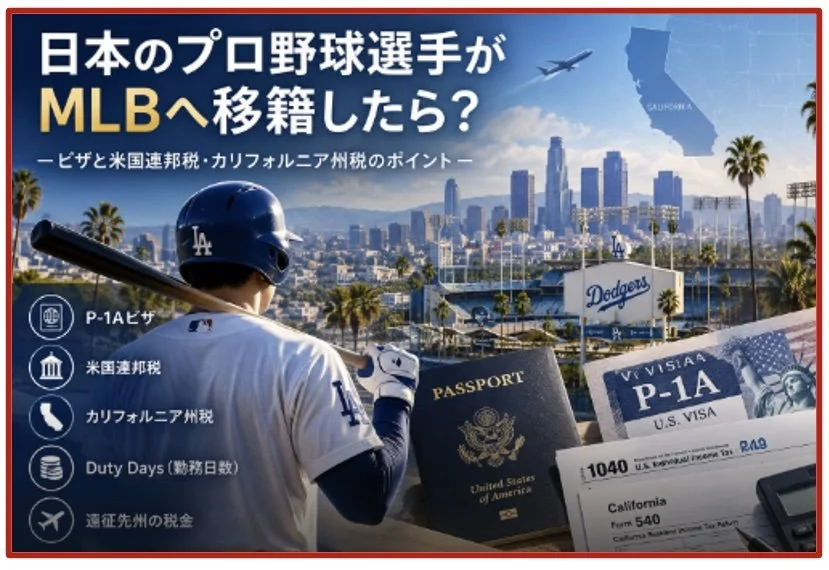
― ビザと米国連邦税・カリフォルニア州税のポイント ―
日本のプロ野球選手がMLB球団、たとえばロサンゼルス・ドジャースと契約して米国でプレーすることになった場合、どのようなビザが必要なのでしょうか。また、米国で受け取る年俸や契約金には、どのような税金がかかるのでしょうか。
プロスポーツ選手の場合、一般的な駐在員とは異なる税務上のルールが適用されます。特に重要なのが「米国税務上の居住者判定」とプロスポーツ選手特有の「Duty Days(勤務日数)」です。
1.MLB選手のビザは原則「P-1A」
日本のプロ野球選手がMLBでプレーする場合、一般的には「P-1A」というビザが利用されます。P-1Aは、国際的に認められた競技者や米国のプロスポーツリーグでプレーするプロ選手などを対象としたビザです。
通常は、契約するMLB球団などの米国側の雇用主がUSCIS(米国市民権・移民局)にForm I-129を提出します。申請では、選手契約のほか、選手としての実績や競技レベルを示す資料が必要です。日本のプロ野球での実績、国際大会への出場歴、受賞歴なども資格を裏付ける資料となります。
2.P-1Aビザでも米国税務上の「居住者」になる
ここで注意したいのは、「ビザの種類」と「税務上の居住者・非居住者」は別の問題であるという点です。P-1Aで米国に滞在しているからといって、自動的に税務上のNonresident Alien(非居住外国人)になるわけではありません。
米国では一般に、Substantial Presence Test(実質滞在テスト)によって、税務上の居住者かどうかを判定します。
<Substantial Presence Test>
当年の米国滞在日数+ 前年の滞在日数 × 1/3+ 前々年の滞在日数 × 1/6
この合計が183日以上になることが要件となります。
MLBではSpring TrainingからRegular Season、さらにPlayoffsまで長期間米国に滞在することになります。そのため、MLB選手は米国税務上Resident Alienになる可能性が高くなります。
3.Resident Alienになると「全世界所得」が課税対象
米国税務上Resident Alienとなった場合、原則としてForm 1040を提出し、米国市民と同様にWorldwide Income(全世界所得)が米国連邦所得税の課税対象となります。
対象となり得るものはMLB球団からの年俸だけではありません。
たとえば、
年俸
Signing Bonus(契約金)
各種Performance Bonus
スポンサー収入
広告・CM出演料
日本の銀行口座からの利息
日本の株式等からの配当
日本の不動産所得
なども検討する必要があります。
さらに、日本に銀行口座や証券口座などを残している場合には、FBAR(FinCEN Form 114)やForm 8938など、外国金融資産に関する報告義務にも注意が必要です。
4.移籍初年度はForm 1040-NRになることも
シーズン途中から米国に移籍した場合など、最初の年にSubstantial Presence Testを満たさなければ、Nonresident AlienとしてForm 1040-NRを提出する必要がある場合があります。ただし、Nonresident AlienだからといってMLBからの給与が米国で非課税になるわけではありません。
米国内で野球選手として行ったPersonal Servicesに対応する報酬は、原則として米国で課税対象となります。
移籍初年度については、入国日、過去2年間の米国滞在日数、Residency Starting Date、First-Year Choiceなども踏まえて慎重に判定する必要があります。
5.日米租税条約で非課税になる?
日米租税条約には、芸能人・スポーツ選手に関する特別な規定があります。
日本居住者であるスポーツ選手の場合、米国内での活動によるGross Receiptsが年間$10,000以下であれば非課税となります。しかし、$10,000を超える場合には米国側に課税権が認められます。
MLB選手の年俸であればこの金額を大幅に超えるため、「日本居住者なので、日米租税条約によってMLBの年俸が米国で非課税になる」ということは基本的にありえません。
6.カリフォルニア州税にも注意
例えばドジャースでプレーする場合、連邦税だけでなくカリフォルニア州所得税も重要です。
選手がLos Angelesに住居を構え、家族とともに生活し、Californiaを生活の本拠とする場合には、California Residentと判断される可能性があります。
カリフォルニア州に居住している場合、原則として全世界所得がカリフォルニア州所得税の課税対象となります。
California Resident → Form 540
Part-Year Resident / Nonresident → Form 540NR
なお、Californiaは連邦政府の日米租税条約の取扱いに必ずしも従うわけではありません。そのため、「連邦税で租税条約を適用できるからCalifornia州税も非課税」と単純に考えることはできません。
7.プロスポーツ選手特有の「Duty Days」
MLB選手の州税において特に重要なのが「Duty Days」です。プロスポーツ選手は年間を通じてカリフォルニアだけでプレーするわけではありません。たとえばドジャースの選手なら、Californiaでホームゲームを行う一方、New York、Illinois、Arizona、ColoradoなどでもAway Gameを行います。
そのため、給与を勤務日数に応じて各州へ配分する必要が生じます。Californiaについて単純化すると、
California Duty Days ÷ Total Duty Days × 対象となる選手報酬
という考え方でCalifornia源泉所得を計算します。
たとえば、
年間給与 $20,000,000
Total Duty Days 200日
California Duty Days 110日
と仮定すると、
$20,000,000 × 110 ÷ 200=$11,000,000
という計算になります。
なお、Duty Dayには単なる試合日だけでなく、練習、トレーニング、チーム活動などが含まれる場合があります。
8.Away Gameを行った州にも申告が必要?
プロスポーツ選手の場合、遠征先の州でも所得税申告義務が発生することがあります。一般に「Jock Tax」と呼ばれる仕組みです。
たとえばCalifornia Residentであるドジャースの選手がNew Yorkで試合をすれば、その勤務日数に対応する給与についてNew York州のNonresident Income Tax Returnが必要になる可能性があります。
したがって、MLB選手は1年間にCaliforniaだけでなく、複数の州へ所得税申告書を提出することも珍しくありません。同じ所得について居住州と遠征先州の双方から課税される場合には、他州へ支払った所得税に対するTax Creditなどによって二重課税を調整できるかを検討します。
9.Signing Bonus(契約金)も要注意
MLBの大型契約では、年俸とは別に多額のSigning Bonusが支払われることがあります。
Signing Bonusについては、その名称だけで税務上の取扱いを決定することはできません。
純粋に「契約に署名すること」の対価として支払われ、実際に試合に出場しなくても返還義務がない契約金なのか、それとも試合への出場やチームへのサービス提供を条件とした報酬なのかによって、州税上の所得源泉やDuty Daysによる配分方法が変わる可能性があります。
そのため、大型契約では実際のPlayer Contractのボーナス条項を確認することが非常に重要です。
10.まとめとして、日本人MLB選手の税務で特に重要な5つのポイント
日本からMLBへ移籍する選手の場合、特に次の5点を早い段階で確認することが重要です。
米国税務上のResidency Starting Date
California Residentになる時期
年俸・Signing Bonus・その他報酬の契約内容
各州におけるDuty Days
日本に残している所得・金融資産・法人等
特に移籍初年度は、日本と米国の両国にまたがる所得が発生しやすく、米国の連邦税、カリフォルニア州税、遠征先各州の所得税、さらに日本の所得税を総合的に検討する必要があります。
<最後に例として>
年俸$20,000,000、契約時のボーナス$5,000,000で連邦税、カリフォルニア州税を仮計算すると、約$12,500,000の所得税となり、所得の約50%を所得税として納めることになります。
以上
※本稿は一般的な情報提供を目的としたものであり、個別の税務・法律上のアドバイスを提供するものではありません。実際の取扱いは、契約内容、米国滞在日数、居住状況、報酬の内容、各州での勤務日数等によって異なります。
記事の無断転載を禁じます。
本記事に関する注意事項(DISCLAIMER)
本記事の情報を、権利者の許可なく複製、転用等することは法律で禁止されています。本記事は、法律上または専門的なアドバイスの提供を意図したものではなく、一般的情報の提供を目的とするものです。本記事の掲載情報の正確性、鮮度等については万全を期しておりますが、利用者が本情報を用いて行う一切の行為、生じる結果や損失に関してCDH, P.C.及び筆者は何ら責任を負うものではありません。法律や政府の方針は頻繁に変更されるため、実際の税務処理に当たっては、必ず専門家の意見を求めてください。
——————————————————
CDHでは米国在住の個人の税務申告作成のサービスを行う傍ら、これらの人たちのさまざまな問題点、疑問点を解決、説明すべく日々努力しております。またこれらの人たちが抱える問題は日米の税法をはじめ、移民法、生命保険、リタイアメントのルールなど複雑、多岐にわたります。この記事は複雑な税法や、複雑な規制をできるだけ簡単にポイントだけを理解してもらう目的でお伝えしています。したがって例外もたくさんあります。また、お読みになる時点ではすでにルールが変更されているリスクもあります。最新のルールは、下記よりお問合せください。また実際にアクションを取る場合は、必ず税務・法務などの専門家と相談をしてください。
弊社は全てのご質問やご相談をRoadmap Sessionでお顔を拝見しながらお答えさせていただいております。初回無料のRoadmap Session(25分)も受け付けております。
こちらからお申込みください;https://outlook.office365.com/owa/calendar/Bookings@cdhcpa.com/bookings/
CDHの税務サービスについては;https://www.cdhcpa.com/ja/service-types/tax/
最新ニュース満載のMonthly CDH Newsletterを受け取られたい方は「購読」からご登録;https://www.cdhcpa.com/ja/news-insights/
それ以外のご質問は、crossborder@cdhcpa.com までご連絡ください。
